為社會企業而設的影響力投資強調可回收資本的重要性,而不是消費式的典型捐贈。就投資者而言,對社企的還款期望促進了他們的責任感和加強對發展的承諾,希望能盡快將資本回收以支持其他新興業務;而作為一家社會企業,你該如何選擇資本或還款方式? Social Impact Partners總監Debby Fan指出,你需要可靠的業務策劃書,包括擴展藍圖以及所需的財務和非財務資源計劃(例如人力資本和技術建設),才能下決定。舉例說,如果你的企業在幾年內可能會加速發展且達至收支平衡,貸款資本可能是首選;相反,如你的預計籌備起步期會更長,則可考慮籌集股本。
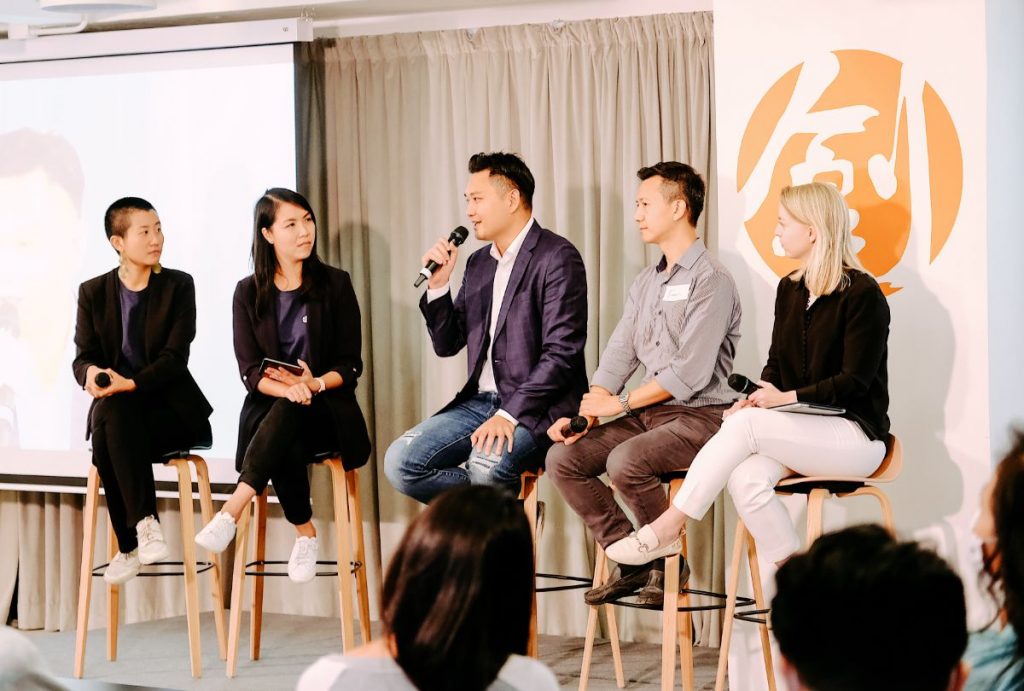
第三專題研討環節: 影響力投資在影響力生態圈中的角色,由 Andy Ann, Francis Ngai, Leonie Kelly-Farley 及 Andre Kwok 分享
影響力量度框架和影響力指標是否必要?
District Capital董事總經理Michael Au明白,當一家架構精簡的初創企業已經日以繼夜為籌集資金和建立業務作準備時,納入影響力評估框架或報告影響指標可能會令人卻步。換個角度,其實影響力框架不該被視為「額外工作」,而是一個可以闡明你創業故事和變革理論的可靠工具,讓你更透徹地了解你在影響力生態中的位置。於AngelHub主力管理投資者關係的Jo Chan和其他嘉賓,為初次考慮進行影響力評估的初創企業建議了一些比較簡單的步驟,包括:
影響力投資生態由五個主要部分組成:需求、供應、影響力資本中介、政府和監管機構、以及其他生態系統提供者(例如研究機構和諮詢公司) 。這些機構都在努力實現可持續發展經濟,無論是以跨資產類別的投資形式、建議或實施 ESG 策略,或是倡導和制定政策。Good City Foundation的創辦人 Andre Kwok 認為,當香港開始有更多初創公司湧現時,生態系統便起著至關重要的作用,包括支援初創公司和界定一部分重要和必要的初創公司,並助其發展 。 GoImpact 的共同創辦人 Andy Ann 表示贊同,指出聯繫投資者和企業家之間的橋樑的重要性,有效橋接正尋找交易流的影響力投資者,和尋求額外資本的企業家。這不僅可以通過影響力投資來實現,還可以通過調動「擴張性資本」來創造共享價值,例如業界網絡、共享財產、和運營能力建設來實現。 政府和大學在培育人才一環尤其重要,我們需要下一代精通ESG和可持續發展的多元人才,在所有公司和企業的管理層上創造更大的影響力,影響力生態才能得以發展。
總的來說,下一步是什麼?
現今社會呼籲更多的「有影響力人士」採取行動。儘管每個人對「影響力」和「良好增長」都有不同定義,我們毋需硬要將詞語含義和度量標準劃一,而應該著眼於更重要的解決方案和行動。「目的為本|可能會成為影響力投資生態和可持續發展經濟的通用語言,社會亦不再將公司定義為營利或非營利公司,而是以『目的為本』和『非目的為本』分類。另一方面,隨著全球財富逐漸轉移到更具影響力的年輕一代手中,無論是影響力和非影響力投資者,都開始將金錢投向他們的信念。已經埋首影響力工作近10年的SVhk創辦人兼首席執行官 Francis Ngai 寄語我們「少說話,多行動」。現在是我們開始反思業務和資本目的,並創造影響力的時候。
 On

